

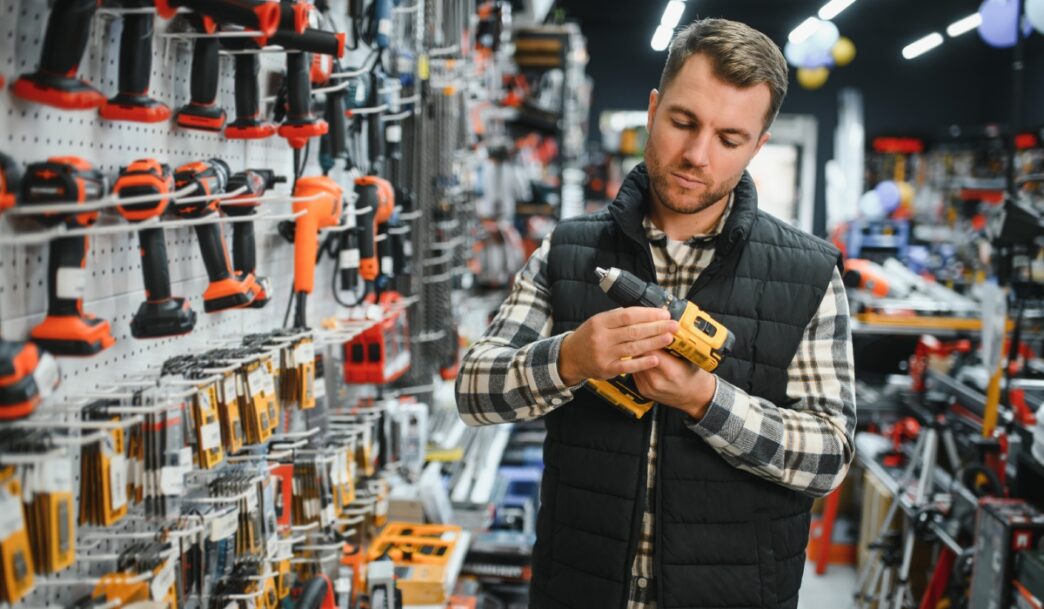
El sector de ferretería y bricolaje en España cerró el tercer trimestre de 2026 con un incremento de ventas del 6,2%. Así lo recogen los datos del Barómetro sectorial de la Asociación de Fabricantes y Distribuidores, AECOC. Tanto el comercio especializado como el canal tradicional registraron cifras positivas, con lo que se consolida una tendencia alcista que se mantiene a lo largo de todo el ejercicio.
Entre julio y septiembre de 2026, el comercio especializado experimentó un avance del 5,9%. El canal tradicional superó esa marca con un crecimiento del 6,8%. Ambos segmentos contribuyeron a un panorama de expansión que no se limita a un solo trimestre.
En el acumulado de los últimos doce meses, las ventas del conjunto del sector mejoraron un 6,5% en términos interanuales. El canal especializado acumuló una subida del 6,4% y el tradicional alcanzó el 6,8%. La evolución muestra una progresión constante y equilibrada a lo largo de todo el año.
Mathias Lahon, responsable de Ferretería y Bricolaje de AECOC, valoró estos resultados de forma positiva. «El incremento acumulado de los últimos doce meses demuestra que no se trata de un crecimiento puntual», señaló. «Es una tendencia afianzada en el tiempo», añadió.
El 95% de las empresas aumentó sus ventas en valor
El informe ‘Pulso al Comité Aecoc de Ferretería y Bricolaje’ ofrece un análisis más detallado del comportamiento empresarial durante el periodo. Según sus conclusiones, el 95% de las compañías consultadas logró incrementar su facturación en el tercer trimestre. Aproximadamente la mitad lo hizo dentro de un rango de crecimiento moderado. Esto indica una mejora amplia, no concentrada en unos pocos actores.
Siete de cada diez compañías cumplieron o superaron los objetivos marcados para el periodo analizado. Pero la evolución no fue igual en todos los perfiles empresariales. Entre las empresas de distribución, los resultados fueron más homogéneos. Entre los fabricantes, el comportamiento resultó más dispar, con diferencias notables entre unas firmas y otras.
Categorías y canales que lideran el crecimiento
Por categorías de producto, construcción, herramientas y electricidad fueron las que lideraron el crecimiento en el ámbito de la distribución. Estos segmentos se beneficiaron de una demanda activa vinculada a la actividad constructora y reformista.
En el caso de los fabricantes, los canales especializado y profesional actuaron como principales motores de actividad. Jaime Mendoza, presidente del Comité AECOC de Ferretería y Bricolaje, lo explicó así: «La construcción y la reforma continúan impulsando la actividad, especialmente en el ámbito profesional».
El peso del cliente profesional se ha convertido en un factor estructural de estabilidad para el sector. Aporta un flujo de demanda más predecible que el del consumidor particular.
Previsiones optimistas para el cuarto trimestre de 2026
De cara al cierre del año, las expectativas del sector se mantienen en terreno positivo. Nueve de cada diez empresas esperan aumentar sus ventas en el cuarto trimestre. Casi la mitad confía en hacerlo por encima del 5%. Sin embargo, el sector anticipa ritmos de crecimiento algo más moderados que los registrados en trimestres anteriores.
Las previsiones favorables se apoyan en varias palancas comerciales propias del tramo final del año. Por una parte, está la denominada ‘Black Week’ y la campaña de Navidad, periodos clave para la activación de ventas. A ello se suma la temporada de calefacción, que impulsa categorías específicas de producto. Y la fortaleza continuada del cliente profesional completa este escenario.
Aun así, las empresas mantienen un grado de prudencia significativo. Entre los factores de riesgo destaca una posible ralentización de la demanda. El incremento de costes operativos también preocupa al sector. La incertidumbre en el entorno político, el absentismo laboral y el impacto de la climatología sobre determinadas categorías figuran igualmente entre las variables que condicionan las previsiones.
Cierre de 2026: la mayoría espera superar las cifras de 2025
Para el conjunto del ejercicio 2026, prácticamente todas las empresas del sector prevén cerrar por encima de los niveles de ventas alcanzados en 2025. Más de la mitad espera registrar incrementos superiores al 5%. Estas cifras reflejan una confianza notable pese a las incertidumbres del entorno.
Además, el 76% de las compañías anticipa finalizar el año en línea con los objetivos definidos a comienzos de 2026, o incluso por encima de ellos. Son datos que evidencian un optimismo generalizado en un sector que ha sabido capitalizar la demanda derivada de la construcción y la reforma.
¿Qué impulsa el buen momento de la ferretería y el bricolaje?
El auge de la construcción y la reforma residencial es el principal motor del crecimiento del sector. La actividad reformista, tanto en el ámbito doméstico como en el profesional, genera una demanda constante de materiales, herramientas y suministros eléctricos. El cliente profesional aporta estabilidad y recurrencia a las ventas. Esto reduce la dependencia del consumidor ocasional.
Las campañas comerciales estacionales completan un escenario favorable para la industria del retail especializado en ferretería y bricolaje. Permiten picos de actividad que refuerzan los resultados anuales.
¿Qué riesgos afronta el sector en los próximos meses?
La posible desaceleración de la demanda encabeza la lista de preocupaciones del sector. Si el ritmo de la construcción y la reforma se modera, el impacto se trasladaría directamente a las ventas de ferretería y bricolaje. Los costes al alza, tanto de materias primas como logísticos, añaden presión sobre los márgenes empresariales. La incertidumbre política agrava ese escenario. El absentismo laboral y las condiciones climatológicas adversas pueden afectar a categorías concretas de producto, especialmente las vinculadas a la actividad exterior y la temporada de calefacción.
 impulsada por las operadoras de telefonía?