

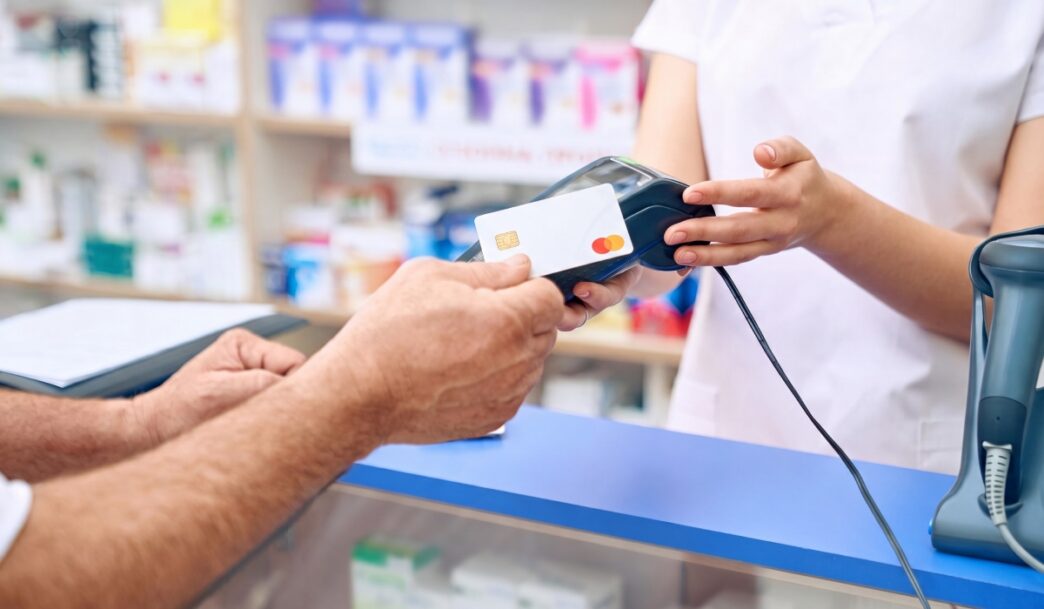
Mastercard prepara un cambio en la infraestructura de pagos europea para que una caída de la conexión no implique necesariamente detener los cobros en una tienda. A partir de febrero de 2027, todas las tarjetas Mastercard de nueva emisión en Europa estarán preparadas para realizar pagos offline, una tecnología que permite autorizar determinadas operaciones localmente cuando el terminal no puede comunicarse con la red.
El despliegue afectará también a los comercios. Mastercard ha fijado mayo de 2027 como fecha límite para que los TPV nuevos y aquellos instalados para sustituir equipos existentes sean compatibles con estos pagos.
Para retail, la novedad introduce una alternativa ante incidencias de conectividad que pueden dejar temporalmente inutilizadas las cajas pese a que el establecimiento continúe funcionando.
El pago se autoriza sin consultar la red
El funcionamiento se apoya en el chip de la tarjeta. Según Europa Press, determinados límites de gasto se almacenan de forma segura en ese chip para que, ante una interrupción de las comunicaciones, el terminal pueda aprobar localmente la operación.
La entidad emisora determinará las condiciones aplicables a cada tarjeta. El sistema contempla operaciones de hasta un máximo de 200 euros, aunque ese importe no implica que todas las entidades vayan a permitir automáticamente pagos offline por esa cantidad. Una vez recuperada la conexión, la transacción pendiente se envía a la red para completar su procesamiento y compensación.
El mecanismo busca resolver una situación concreta: que tarjeta y terminal sigan disponibles,pero falle la comunicación necesaria para solicitar una autorización convencional. Por eso, pago sin conexión no equivale a poder cobrar con un TPV completamente apagado. Ante un corte eléctrico, el establecimiento seguiría necesitando una fuente de energía para mantener operativo el terminal.
Casos prioritarios: supermercados, gasolineras y farmacias
Mastercard pone el foco especialmente en compras que necesitan continuar durante una incidencia, como alimentación, combustible y medicamentos. La compañía cita supermercados, tiendas de alimentación, estaciones de servicio y farmacias, además de máquinas de billetes y terminales de autoservicio vinculados al transporte.
La importancia para estos establecimientos es operativa. Una interrupción de las comunicaciones puede generar colas, carros abandonados, ventas perdidas y una presión inmediata sobre equipos de tienda que tienen pocas alternativas cuando el cliente no lleva efectivo.
Disponer de una autorización local permite mantener determinadas transacciones mientras se recupera el servicio. El comercio, sin embargo, seguirá dependiendo de las reglas de riesgo establecidas para la tarjeta y de que su terminal disponga de la tecnología necesaria.
El TPV también tendrá que estar preparado
La estrategia requiere cambios tanto en la emisión de tarjetas como en la infraestructura de aceptación. Las nuevas Mastercard incorporarán la capacidad desde febrero de 2027 y, tres meses después, los nuevos terminales y aquellos instalados como sustitución deberán soportarla.
Esto significa que la disponibilidad no será idéntica en todos los establecimientos desde el primer día. Los equipos existentes podrán seguir formando parte del parque instalado, mientras la compatibilidad se irá extendiendo con la renovación de terminales.
Para retailers con grandes redes de tiendas, el calendario introduce una nueva característica que considerar dentro de sus ciclos de sustitución de TPV.
Mastercard ya lo ha probado en varios mercados europeos
La extensión continental llega después de experiencias en Dinamarca, Suecia, Estonia y Letonia. En su anuncio sobre el despliegue europeo, Mastercard explica que esta infraestructura ha permitido mantener pagos en situaciones reales de interrupción.
La compañía cita un temporal reciente en Letonia, donde establecimientos dotados de generadores pudieron continuar aceptando tarjetas, y una incidencia técnica en Dinamarca que aisló terminales de la red general. Son ejemplos que sitúan el pago offline dentro de una discusión más amplia sobre la resistencia de unas operaciones comerciales cada vez más dependientes de conectividad y sistemas digitales.
Mastercard lleva además meses reforzando este argumento en Europa. La compañía anunció una inversión de 250 millones de euros en nuevos centros de datos en Francia y ha situado la continuidad de los pagos entre sus prioridades de infraestructura en el continente.
La resiliencia del pago entra en la operación de tienda
Para el retail físico, el cambio resulta llamativo porque la digitalización de los pagos ha reducido el uso de efectivo al mismo tiempo que aumenta la dependencia de redes, bancos, procesadores y terminales. Cuando alguno de esos elementos falla, una operación aparentemente sencilla como cobrar una cesta de supermercado puede quedar interrumpida.
Los pagos offline no eliminan todas esas dependencias ni garantizan que cualquier establecimiento pueda seguir cobrando ante cualquier incidencia. Pero sí añaden una vía para mantener parte de la operativa cuando el problema se encuentra en la conexión entre el terminal y la red de autorización.
A partir de 2027, la cuestión empezará a trasladarse de las pruebas nacionales al parque europeo de tarjetas y TPV. Para las tiendas, el resultado será especialmente visible cuando llegue una posible caída de conectividad. Entonces podrá comprobarse hasta qué punto disponer de autorización local reduce ventas interrumpidas, colas y dependencia inmediata del efectivo.
 impulsada por las operadoras de telefonía?