

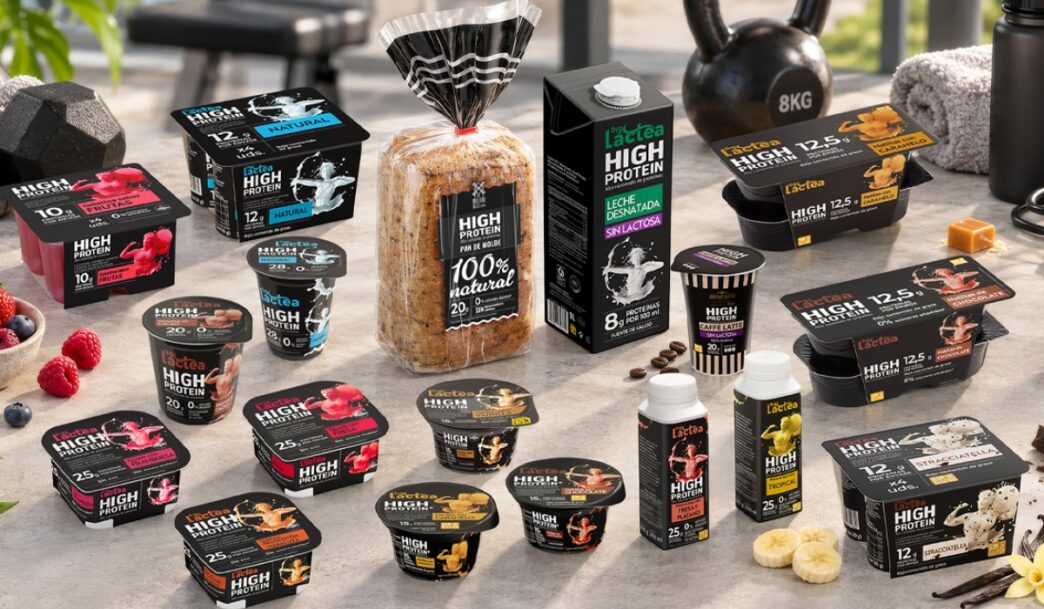
La proteína ya no vive únicamente junto a las barritas, los batidos y los botes de suplementación deportiva. Los productos high protein en supermercados están apareciendo en yogures, panes, cafés, natillas, conservas, platos preparados, puddings e incluso helados. Este cambio está llevando a la distribución a decidir cómo ordenar estas referencias, cuánto espacio dedicarles y qué papel debe desempeñar la marca propia.
En España, NIQ sitúa la alimentación vinculada al bienestar entre las tendencias de 2026 y señala que el queso cottage creció un 61% durante 2025, mientras los productos relacionados con deporte y cuidado muscular avanzaron un 23%. El 68% de los españoles declara además adoptar una actitud proactiva hacia la mejora de su bienestar.
Y más en concreto, Innova Market Insights señala que siete de cada diez consumidores europeos prestan atención a la proteína. Además, casi uno de cada diez nuevos alimentos y bebidas lanzados en Europa incorpora una alegación relacionada con ser fuente de proteínas o tener un contenido elevado.
La consecuencia para el supermercado es que la proteína empieza a comportarse como un atributo transversal. Por ejemplo, DIA dispone de una selección específica High Protein en la que conviven leche, café, panes, batidos, yogures, natillas, mousse, pollo, conservas, preparados y helados. Por lo tanto, ya no existe una única ocasión de consumo asociada al gimnasio.
La misma lógica aparece en otros operadores, aunque con fórmulas diferentes. Mercadona utiliza la denominación Hacendado +Proteínas en bebidas lácteas, natillas y otros productos. Alcampo agrupa referencias bajo Auchan Protein+, mientras Eroski, Aldi, Consum y Carrefour incorporan productos propios asociados a este atributo dentro de distintas familias.
High protein de marca propia
La entrada de la marca propia en este terreno es uno de los cambios más significativos. La proteína ya no depende exclusivamente de enseñas especializadas en nutrición deportiva. Ahora pasa a formar parte de las decisiones de desarrollo de producto de los supermercados.
En Alcampo existe una categoría específica de productos proteicos con referencias propias como skyr, puddings, bebidas lácteas, yogures líquidos o cottage. Carrefour también combina un surtido amplio de especialistas con referencias de marca propia dentro de su categoría de nutrición deportiva.
Ante esta amplia oferta, el precio será importante para determinar hasta dónde llega esta expansión. Innova señala que más de dos tercios de los consumidores europeos comprueban habitualmente los precios y que el coste puede actuar como barrera para determinados alimentos enriquecidos. Por eso, la marca propia puede reducir esa distancia y convertir un atributo asociado durante años a productos especializados en algo más accesible dentro de la cesta habitual.
Funcionalidad en natillas y helados
La evolución no se limita a alimentos percibidos como estrictamente funcionales. DIA incorpora mousse, natillas y helados dentro de su selección proteica, Mercadona vende natillas Hacendado +Proteínas y Lidl ha llevado el posicionamiento High Protein a productos como helados y lácteos.
Esto amplía las ocasiones de consumo. El atributo proteico puede aparecer en desayuno, merienda, postre o snack y convivir con categorías tradicionalmente asociadas al disfrute. De esta forma, la industria intenta combinar una característica nutricional concreta con formatos familiares para el consumidor en lugar de exigir que este cambie completamente sus hábitos.
Ese movimiento tiene también un precedente internacional. En Estados Unidos, Conagra estima que los snacks con beneficios funcionales relacionados con proteína, energía, digestión o hidratación generan unos 19.000 millones de dólares en ventas, de los que aproximadamente 12.100 millones corresponden a snacks altos en proteína.
Algo más que añadir proteína
Otra parte del fenómeno está en alimentos que ya eran naturalmente ricos en este nutriente. Cottage, skyr, huevos, pollo, atún, legumbres o yogur griego pueden beneficiarse de la misma búsqueda del consumidor sin necesitar necesariamente una reformulación.
La diferencia es comercialmente importante. Un retailer puede desarrollar un producto enriquecido para alcanzar una determinada alegación o puede destacar el contenido proteico de un alimento que siempre lo tuvo. En Reino Unido, Ocado ha registrado fuertes aumentos en búsquedas de términos relacionados con proteína, entre ellos yogur griego, claras de huevo, pollo y edamame. En España, el crecimiento del cottage señalado por NIQ apunta también hacia esta segunda vía.
La proteína gana búsquedas
Uno de los cambios con mayor impacto retail ocurre alrededor del producto. Las cadenas están creando selecciones online, categorías y familias que permiten al consumidor buscar por atributo y no únicamente por tipología tradicional.
DIA utiliza una landing High Protein, Alcampo agrupa productos proteicos y Carrefour y Consum mantienen categorías relacionadas con nutrición deportiva.
Aquí lo relevante es la arquitectura comercial. La proteína puede empezar a funcionar como criterio de descubrimiento junto a otros atributos que ya organizan el ecommerce alimentario. Para el supermercado, eso permite conectar referencias que pertenecen a pasillos distintos pero responden a una intención común del cliente.
High protein es una alegación regulada
La expansión comercial tiene además un marco concreto. El Reglamento europeo sobre declaraciones nutricionales establece que un alimento puede presentarse como fuente de proteínas cuando al menos el 12% de su valor energético procede de ellas. Para utilizar la expresión alto contenido en proteínas, el porcentaje debe alcanzar como mínimo el 20%.
Estas denominaciones describen una característica concreta del alimento y no equivalen por sí mismas a una valoración general sobre su calidad nutricional. El interés para retail está en cómo ese atributo regulado está atravesando cada vez más categorías y modificando la forma de construir el surtido.
Los productos high protein en supermercados muestran así una evolución que va más allá de incorporar nuevas referencias. La proteína empieza a influir en marca propia, precio, categorías, navegación online y presentación del lineal. La cuestión que tendrá que resolver ahora la distribución es si seguirá funcionando como elemento diferencial o terminará convirtiéndose en una característica habitual dentro de numerosas familias alimentarias.
 impulsada por las operadoras de telefonía?