

Hasta hace poco, hablar de wearables significaba principalmente hablar de una pantalla en la muñeca. Ese modelo sigue dominando el mercado de wearables, pero empieza a convivir con formatos que persiguen objetivos distintos. Los anillos inteligentes monitorizan sueño y recuperación con una interacción mínima, mientras las gafas incorporan audio, cámaras e inteligencia artificial en objetos que intentan integrarse en la vida cotidiana. A ello se suman pulseras de actividad o ropa inteligente para ampliar un mercado en auge.
Pero la evolución del mercado de wereables no apunta necesariamente a sustituir el smartwatch. Lo que empieza a dibujarse es un mercado más fragmentado, donde cada dispositivo intenta justificar su lugar mediante una función concreta, una experiencia de uso diferente y, en algunos casos, un modelo de negocio propio.
Para retail, esa especialización también cambia dónde se venden estos productos, cómo se prueban y qué servicios continúan después de la compra.
El smartwatch sigue dominando
La muñeca continúa concentrando volúmenes muy superiores a los de otros formatos. Según los datos de IDC para el segundo trimestre de 2026, se enviaron alrededor de 37,08 millones de smartwatches en todo el mundo, un 4,2% menos que un año antes. El conjunto de dispositivos de muñeca alcanzó 48,01 millones de unidades, con un descenso del 4,3%.
La caída de un trimestre no permite hablar de un declive estructural. Pero sí encaja con una categoría más madura, donde cada nueva generación necesita aportar razones adicionales para renovar un dispositivo que muchos consumidores ya poseen. Los fabricantes están respondiendo con más funciones de salud, sueño, interpretación de datos e inteligencia artificial.
El reloj ha pasado así de funcionar principalmente como extensión del smartphone a convertirse en un dispositivo de actividad, salud y servicios digitales. Todo en una pulsera. La innovación se desplaza cada vez más desde la incorporación de nuevos sensores hacia la interpretación de la información que esos sensores recopilan.
El anillo, una experiencia casi opuesta
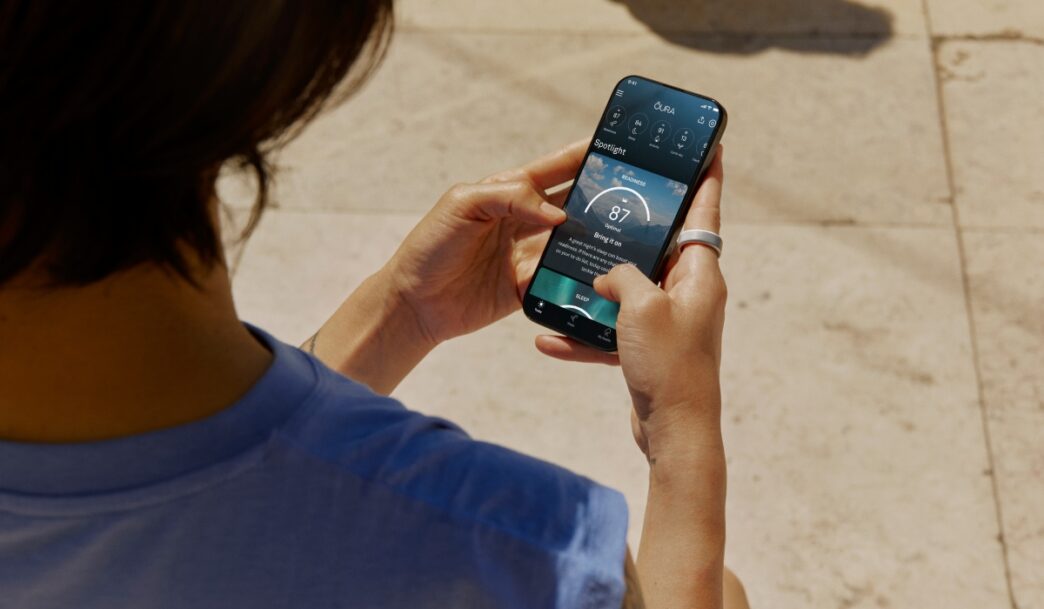
El smart ring parte de otra idea. No añade una nueva pantalla, sino que intenta desaparecer de la atención del usuario. Su propuesta se apoya en tamaño reducido, autonomía de varios días, monitorización continua y capacidad para permanecer puesto durante el sueño.
IDC prevé unos 4,9 millones de smart rings enviados en 2026, un 12,8% más que el año anterior, y unos 6,3 millones en 2030. Las cifras siguen siendo pequeñas frente al smartwatch, pero muestran que existe espacio para un wearable diseñado alrededor de la monitorización pasiva.
Oura permite ver además cómo el formato puede generar un negocio que continúa después de vender el dispositivo. La compañía ha declarado cinco millones de miembros de pago en 56 mercados a 30 de junio de 2026 y una retención media ponderada a doce meses cercana al 85%. Su modelo combina anillo, software, datos y suscripción.
Samsung ha seguido otra estrategia. Galaxy Ring integra sus datos en Samsung Health sin una suscripción específica adicional para acceder a la información del anillo.
Dos dispositivos físicamente similares pueden sostener, por tanto, relaciones comerciales muy distintas con el cliente.
Las gafas amplían el wearable
Las gafas inteligentes introducen otra función. Mientras reloj y anillo recopilan principalmente información sobre quien los lleva, las gafas pueden interpretar también parte del entorno. Audio, captura, navegación, traducción y asistentes de IA amplían su utilidad más allá de la monitorización personal.
IDC estima que las gafas inteligentes sin pantalla alcanzaron unos 2,25 millones de unidades durante el primer trimestre de 2026, un 167% más interanual. Para el conjunto del año prevé 13,6 millones de envíos y 27,3 millones en 2030. Estas muestran un ritmo de crecimiento muy superior al de categorías ya consolidadas.
Meta y EssilorLuxottica representan además un cambio importante en la forma de comercializar tecnología. Ambas compañías prevén superar las 100 opciones de gafas con IA a finales de 2026 entre distintas marcas, diseños y configuraciones. Ahora, la variedad de monturas empieza a importar tanto como las especificaciones técnicas.
Dispositivos más pequeños con mejor software
Una parte de esta evolución consiste en hacer que la tecnología resulte menos evidente. El smartwatch mantiene una pantalla reconocible, mientras el anillo se aproxima a una pieza de joyería y las gafas buscan parecerse cada vez más a monturas convencionales.
Pero reducir la interacción física no reduce la importancia tecnológica. Ocurre lo contrario. Un anillo con una interfaz mínima necesita software que convierta sus señales en información comprensible. Las gafas dependen de asistentes, reconocimiento y actualizaciones para ampliar sus funciones sin cambiar necesariamente el hardware.
Eso cambia una parte de la competencia que va desde el dispositivo hacia el ecosistema. Algoritmos, aplicaciones, IA, servicios y capacidad para interpretar datos empiezan a determinar cuánto valor obtiene el consumidor meses después de haber comprado el producto.
Más allá del lineal de electrónica
La fragmentación de formatos también afecta a los canales de venta. El smartwatch se desarrolló principalmente en tiendas de electrónica, operadores de telecomunicaciones, tiendas de fabricantes y ecommerce tecnológico. Pero los nuevos dispositivos empiezan a cruzar esas fronteras.
Samsung comercializa Galaxy Ring en España a través de su propia web y operadores como El Corte Inglés, MediaMarkt y Telefónica, una distribución todavía próxima a la electrónica. Sin embargo, el propio formato introduce cuestiones como talla, ajuste y comodidad que acercan la experiencia a categorías más personales.
Con las gafas, el cambio resulta todavía más visible. La alianza entre Meta y EssilorLuxottica mezcla electrónica, óptica y moda. Ya vimos la entrada de VisionLab en gafas inteligentes y la expansión de espacios Meta Lab dentro de Best Buy. Ambos son ejemplos de cómo la categoría empieza a necesitar entornos donde el consumidor pueda probar físicamente el producto.
Ese factor puede devolver protagonismo a la tienda física. Porque en un dispositivo que se lleva puesto durante horas importan la talla, el peso, los materiales, la forma de la cara y la sensación de uso. Por lo tanto, cuanto más personal es la tecnología, más difícil resulta reducir toda la decisión de compra a una ficha técnica o a una foto en una web.
La relación posterior a la compra también importa
El mercado de wearables empieza a dividirse entre dispositivos que priorizan interacción, monitorización pasiva o relación con el entorno. La gran incógnita es si el consumidor querrá utilizar varios de ellos al mismo tiempo o si cada nueva categoría tendrá que competir por sustituir funciones que ya resuelven el reloj y el teléfono.
Para fabricantes y retailers, además, vender el hardware puede ser sólo el comienzo. Oura apuesta por la suscripción, Samsung por la integración dentro de su ecosistema y Meta por combinar dispositivos, IA, software y marcas de óptica y moda. Por lo tanto, el valor comercial puede depender de algo más que de colocar una unidad. Hablamos de conseguir que ese objeto siga formando parte de la rutina diaria meses o años después.
El smartwatch sigue siendo la referencia, pero ya no explica por sí solo el rumbo de la categoría. Anillos, gafas o dispositivos con menor presencia visual están ampliando el significado de llevar tecnología encima.
Para el retail, esa diversificación introduce nuevos lineales, nuevos especialistas y más necesidad de prueba física en una categoría que empieza a repartirse entre electrónica, salud, deporte, óptica y moda.
 impulsada por las operadoras de telefonía?