

La cuota de supermercados en España en 2026 empieza a registrar movimientos importantes pese a que el mercado apenas avanza en volumen. Lidl, DIA y Consum son las cadenas que más cuota han sumado durante los ocho primeros meses del año. Mercadona, por su parte, conserva un liderazgo muy amplio y mejora ligeramente su participación, aunque llega a menos compradores que en 2025.
Los datos del Balance de la Distribución de Worldpanel by Numerator dibujan un consumidor que reparte cada vez más sus compras. El 57,7% de los actos se realiza ya fuera de la cadena principal del hogar. Esta fragmentación abre oportunidades para enseñas que consiguen entrar en compras de reposición, frescos, promociones o necesidades inmediatas, aunque todavía estén lejos de convertirse en el supermercado principal del cliente.
Lidl suma más cuota y DIA recupera compradores
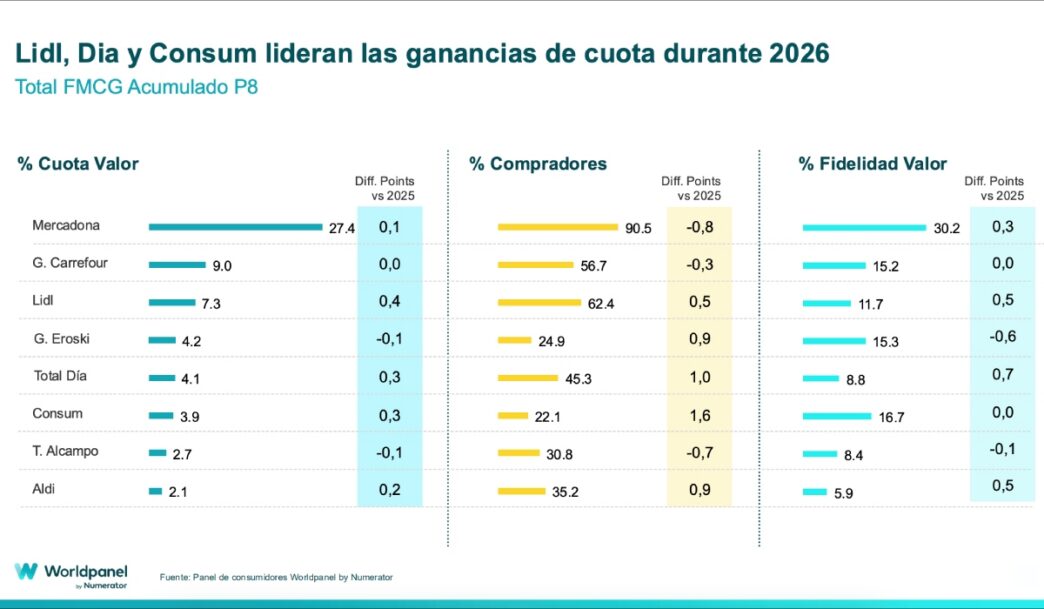
Lidl alcanza una cuota en valor del 7,3% y añade 0,4 puntos porcentuales frente a 2025, el mayor avance entre las cadenas analizadas por Worldpanel. DIA y Consum suman 0,3 puntos cada una, hasta el 4,1% y el 3,9%, respectivamente. Aldi llega al 2,1% tras avanzar 0,2 puntos.
Mercadona continúa a gran distancia del resto con un 27,4% y añade 0,1 puntos. Carrefour mantiene el 9%, mientras Eroski, con un 4,2%, y Alcampo, con un 2,7%, retroceden una décima cada uno.
DIA presenta uno de los movimientos más significativos cuando se mira más allá de la cuota. Su porcentaje de compradores alcanza el 45,3%, un punto más que el año anterior, y su fidelidad en valor mejora 0,7 puntos. Worldpanel cifra además en un 12,7% el aumento de sus actos de compra y señala a Mercadona, el canal especialista y las cadenas regionales, excluido Consum, como los principales orígenes de ese incremento de compradores y ocasiones de compra.
Aldi aumenta sus contactos con los hogares
La evolución de Aldi muestra por qué cuota y relación con el comprador no cuentan exactamente la misma historia. La cadena alcanza una penetración del 35,2%, 0,9 puntos más que en 2025, y sus Consumer Reach Points (CRP) crecen un 14%, el mayor ritmo entre las enseñas analizadas.
Los CRP combinan población, penetración y frecuencia para medir cuántas veces una cadena entra en contacto con los hogares. No equivalen a cuota de mercado. En esta métrica, DIA ocupa la segunda posición por ritmo de crecimiento, con un 12,7%.
Consum también destaca por captación de compradores. Su penetración aumenta 1,6 puntos, hasta el 22,1%, el mayor incremento de la tabla. Worldpanel relaciona parte de este avance con la expansión de su red.
Mercadona mantiene cuota
El liderazgo de Mercadona sigue siendo muy amplio, pero sus indicadores muestran un matiz importante. La cadena llega al 90,5% de los compradores del panel, 0,8 puntos menos que en 2025, mientras su fidelidad en valor aumenta 0,3 puntos hasta el 30,2%.
Por tanto, no existe una pérdida de cuota. Mercadona mantiene prácticamente su posición y consigue concentrar algo más de gasto entre quienes continúan comprando en sus tiendas, aunque reduce ligeramente su penetración.
Carrefour presenta otra combinación. Mantiene el 9% de cuota pese a que su porcentaje de compradores cae 0,3 puntos. Worldpanel atribuye su estabilización a una mejor evolución del hipermercado, apoyada en atributos como una mayor presencia de marcas de fabricante y un mejor comportamiento entre hogares con hijos.
La compra se reparte entre más misiones
El cambio competitivo se entiende mejor al observar cómo compran los hogares. Desde 2022, los actos de compra han aumentado un 11,9% en el conjunto de canales y un 21,7% en la distribución organizada. Este último incremento equivale a 367 millones de actos adicionales.
Al mismo tiempo, las cestas se hacen más específicas. Las compras de necesidad inmediata, aquellas con hasta tres categorías, pasan de representar el 33,3% de los actos en 2022 al 36,3% en 2026. Las grandes compras de despensa, con más de 15 categorías, reducen su participación desde el 11,6% hasta el 10,4%. Los actos centrados en frescos representan el 14,6% y los impulsados por promociones, el 7,1%.
Esta evolución ayuda a explicar por qué distintas cadenas pueden avanzar simultáneamente. Y es que el consumidor no necesita abandonar por completo una enseña para aumentar sus compras en otra. Puede mantener un supermercado principal y utilizar varios competidores según precio, proximidad, promoción, frescos o tipo de cesta.
Capturar más ocasiones de compra
El gran consumo dentro del hogar crece un 1,7% en valor en el acumulado hasta agosto, pero apenas un 0,3% en volumen. La distribución organizada presenta una evolución algo mejor, con un 3,3% más en valor y un 2% en volumen.
En un mercado donde la demanda física apenas avanza, crecer exige captar una parte mayor de las compras existentes. Esa es la principal lectura de la cuota de supermercados en España en 2026. Mercadona continúa siendo claramente la primera cadena, pero liderazgo y exclusividad son conceptos cada vez menos equivalentes. Lidl, DIA, Consum y Aldi encuentran espacio para avanzar porque el comprador distribuye más sus visitas y adapta la enseña a cada necesidad. La competición empieza así a medirse tanto por cuánto gasto concentra cada operador como por cuántas veces consigue entrar en el recorrido de compra del hogar.
 impulsada por las operadoras de telefonía?