

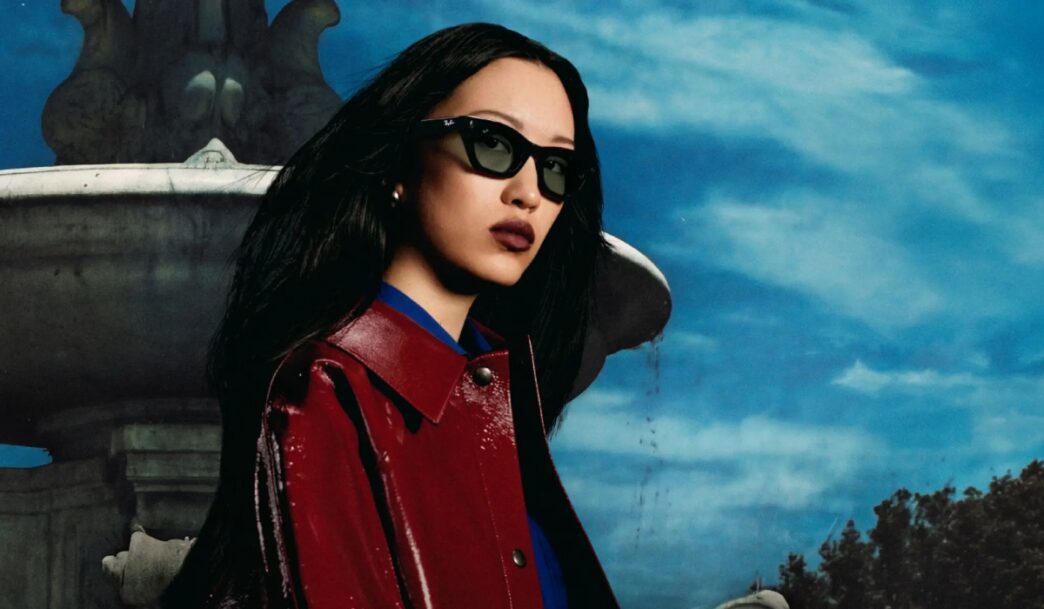
Los envíos mundiales de gafas con inteligencia artificial aumentaron un 263% interanual durante el primer semestre de 2026, según Counterpoint Research. El crecimiento confirma el avance de una categoría que empieza a situarse entre la electrónica de consumo, los wearables y la óptica tradicional, aunque su desarrollo continúa muy concentrado en un fabricante y en un tipo concreto de dispositivo.
Las gafas con IA sin pantalla representaron el 96% de todas las unidades distribuidas durante el periodo. Y dentro de ese segmento, Meta concentró aproximadamente el 94% de los envíos.
Las gafas sin pantalla dominan el mercado
Counterpoint Research distingue dos grandes grupos dentro de las gafas con IA. Por un lado están los modelos sin pantalla, que incorporan funciones como cámaras, micrófonos, altavoces y asistentes de inteligencia artificial. Por otro, los dispositivos que combinan IA con sistemas ópticos capaces de mostrar información visual mediante realidad aumentada.
La primera categoría concentra actualmente casi todo el volumen. Sus envíos crecieron un 258% frente al primer semestre de 2025 y un 22% respecto a la segunda mitad del año pasado. Counterpoint relaciona esta evolución con una mayor variedad de productos, la extensión geográfica de la oferta y una actividad comercial más intensa en los canales de distribución.
El predominio de estos modelos también indica qué tipo de propuesta está encontrando por ahora mayor presencia comercial. Las gafas sin pantalla se mantienen más próximas a una montura convencional y añaden funciones digitales sin incorporar un sistema visual de realidad aumentada delante del usuario. Esa diferencia afecta a diseño, componentes, costes y complejidad tecnológica.
Meta concentra el 94% del segmento principal
La posición de Meta es especialmente significativa dentro de las gafas con IA sin pantalla. Counterpoint estima que la compañía concentró aproximadamente el 94% de los envíos mundiales de esta categoría durante el primer semestre de 2026.
Los envíos de Meta aumentaron un 260% interanual y un 22% respecto al semestre anterior. La consultora atribuye parte de esa evolución a la ampliación de catálogo, la entrada en nuevos mercados y la actividad promocional asociada a su colaboración con EssilorLuxottica.
La relación entre ambas compañías ayuda a explicar una de las particularidades comerciales de esta categoría. A diferencia de otros wearables, las gafas inteligentes se sitúan también dentro de un mercado construido históricamente alrededor de monturas, lentes, graduación, diseño y redes de ópticas. La entrada de funciones de IA conecta ese ecosistema con fabricantes de electrónica, desarrolladores de software y plataformas tecnológicas.
Para el retail, esa convergencia puede ampliar los puntos de venta relevantes para el producto. Las gafas con IA pueden convivir con dispositivos electrónicos en determinados canales y, al mismo tiempo, utilizar redes y conocimientos propios de la distribución óptica.
Los modelos con pantalla crecen desde una base menor
La segunda parte del mercado presenta un ritmo todavía mayor, aunque sobre un volumen mucho más reducido. Los envíos de gafas que combinan realidad aumentada e inteligencia artificial crecieron un 449% interanual durante el primer semestre y un 18% respecto a los seis meses anteriores.
Counterpoint identifica en esta categoría a fabricantes como Rokid, Even Realities, Alibaba e INMO. China concentró aproximadamente el 45% de los envíos del segmento, mientras Norteamérica representó alrededor del 41%.
Meta domina el mercado de gafas con IA sin pantalla, mientras los modelos con sistemas visuales de realidad aumentada presentan una estructura competitiva diferente y todavía representan una fracción pequeña del volumen total.
La presencia de fabricantes chinos resulta especialmente relevante en esta parte del mercado. Counterpoint señala el desarrollo de componentes, proveedores y capacidades industriales en China como uno de los elementos que están impulsando nuevos dispositivos con pantalla e IA.
La distribución participa en el crecimiento
Pero el aumento de envíos no responde únicamente al desarrollo tecnológico. Counterpoint incluye entre los factores que están impulsando el mercado la extensión de los productos a nuevos países, la ampliación de la oferta comercial y una mayor actividad de distribución y promoción.
Meta y EssilorLuxottica han extendido la comercialización de sus gafas a mercados de Norteamérica, Europa occidental, Latinoamérica, India y Asia-Pacífico. Esa expansión aumenta la disponibilidad de una categoría que hasta hace poco estaba presente en un número mucho más limitado de territorios y establecimientos.
Para retailers especializados, este proceso puede abrir una categoría híbrida en la que las decisiones de compra combinan variables habituales en tecnología, como funcionalidades y ecosistema digital, con otras propias de la óptica y la moda, como diseño, montura, comodidad o adaptación al uso cotidiano.
Una categoría todavía muy concentrada
El aumento del 263% muestra una expansión rápida, pero la estructura del mercado sigue lejos de estar equilibrada. El 96% de los envíos corresponde a dispositivos sin pantalla y, dentro de ellos, Meta mantiene una posición ampliamente predominante.
Al mismo tiempo, fabricantes como Xiaomi, Huawei, Alibaba, Rokid, Even Realities e INMO están ampliando la oferta en distintas categorías y mercados. La competencia se está desarrollando tanto alrededor de las gafas que integran asistentes y funciones de IA como en los dispositivos más complejos capaces de mostrar información visual.
Counterpoint identifica además varios límites para el desarrollo de la categoría. El coste de algunos componentes, especialmente la memoria, puede presionar los costes de fabricación. Los modelos con pantalla presentan mayores exigencias técnicas y la incorporación de cámaras y sensores continúa planteando cuestiones de privacidad que fabricantes y distribuidores deberán gestionar.
Las gafas con IA empiezan a convertirse en una categoría con volumen suficiente para exigir decisiones de surtido, exposición y canal. Su crecimiento se apoya por ahora principalmente en modelos sin pantalla y en la posición dominante de Meta, pero la entrada de nuevos fabricantes y el avance de los dispositivos con realidad aumentada pueden ampliar progresivamente el espacio competitivo entre electrónica de consumo y óptica.
 impulsada por las operadoras de telefonía?