

El capital ha regresado a los centros comerciales españoles, pero la siguiente fase del mercado está marcada por la selección. Durante el primer semestre de 2026, estos activos concentraron 815 millones de euros de inversión, más de la mitad de todo el volumen destinado al inmobiliario retail. La cuestión ahora es qué características hacen que unos centros consigan atraer compradores mientras otros quedan fuera del radar.
Las métricas del propio negocio comercial ofrecen buena parte de la respuesta. Las ventas de los centros aumentaron un 6% interanual durante la primera mitad del año, las afluencias crecieron un 3,9% y la ocupación alcanzó el 94,3%. Al mismo tiempo, las rentas prime avanzaron un 5%. El inversor está mirando el inmueble, pero también lo que sucede dentro de él: cuántos consumidores llegan, cuánto venden los operadores, qué superficie permanece ocupada y qué capacidad tiene el activo para sostener sus rentas.
El capital no compra cualquier activo
La inversión en centros comerciales en España se produce dentro de un mercado inmobiliario retail especialmente activo. Según los datos del segundo trimestre publicados por Colliers, el sector captó 1.586 millones de euros entre enero y junio, equivalentes al 12,7% de toda la inversión inmobiliaria registrada en España durante el periodo.
El volumen se situó un 19% por encima de la media de los últimos diez años y un 36% sobre la de los últimos cinco. Los centros comerciales encabezaron las distintas tipologías con esos 815 millones. Gran parte de esa actividad se concentró, sin embargo, durante el primer trimestre, por lo que el acumulado semestral no indica una aceleración uniforme durante los seis meses.
La vuelta del capital tampoco significa que todos los centros participen de la misma forma. CBRE señala que la demanda se concentra especialmente en centros dominantes y activos que han renovado espacios y mejorado la experiencia del cliente. Entre los inversores institucionales identifica interés por perfiles core y core+, en particular centros regionales con una posición comercial consolidada y buenos fundamentales operativos.
Ventas y tráfico entran en la valoración inmobiliaria
La ocupación del 94,3% ayuda a entender esa selección. Porque un alto porcentaje reduce la superficie sin generar rentas y ofrece mayor visibilidad sobre los ingresos del activo. Pero por sí mismo no garantiza una buena inversión. También importan los contratos, las rentas pactadas, los costes de mantenimiento, las inversiones necesarias, la calidad de los operadores y el precio pagado por el inmueble.
Las ventas de los retailers añaden otro indicador clave. Avanzan un 6%, y ofrecen una señal sobre la capacidad del centro para mantener actividad comercial y sobre el margen disponible para soportar alquileres. Las afluencias, con un incremento del 3,9%, indican además que los consumidores continúan utilizando estos espacios. CBRE atribuye parte del avance del tráfico al impulso de operadores de ocio y entretenimiento, clave para mantener vivo un centro comercial actualmente.
Esto convierte al centro comercial en un activo inmobiliario muy dependiente del funcionamiento cotidiano del retail. Los metros cuadrados importan, pero adquieren valor cuando existe una demanda suficiente por parte de consumidores y operadores para utilizarlos de forma productiva.
¿Qué significa ser un centro dominante?
La expresión «centro dominante» aparece con frecuencia en el lenguaje de consultoras e inversores, aunque no responde a una categoría regulatoria única. Un centro dominante suele combinar una ubicación consolidada, una amplia área de influencia, elevada ocupación, operadores capaces de atraer visitas, un volumen significativo de ventas y una oferta suficientemente amplia para mantener recurrencia.
También importa su posición frente a la competencia. Un activo difícil de sustituir dentro de su mercado puede ofrecer mayor capacidad para atraer nuevas marcas y defender sus rentas. Esa fortaleza comercial es precisamente la que el capital intenta identificar cuando analiza activos estabilizados o centros donde todavía existe margen para mejorar mix, espacios o gestión.
MegaPark pone cifras a esa selección
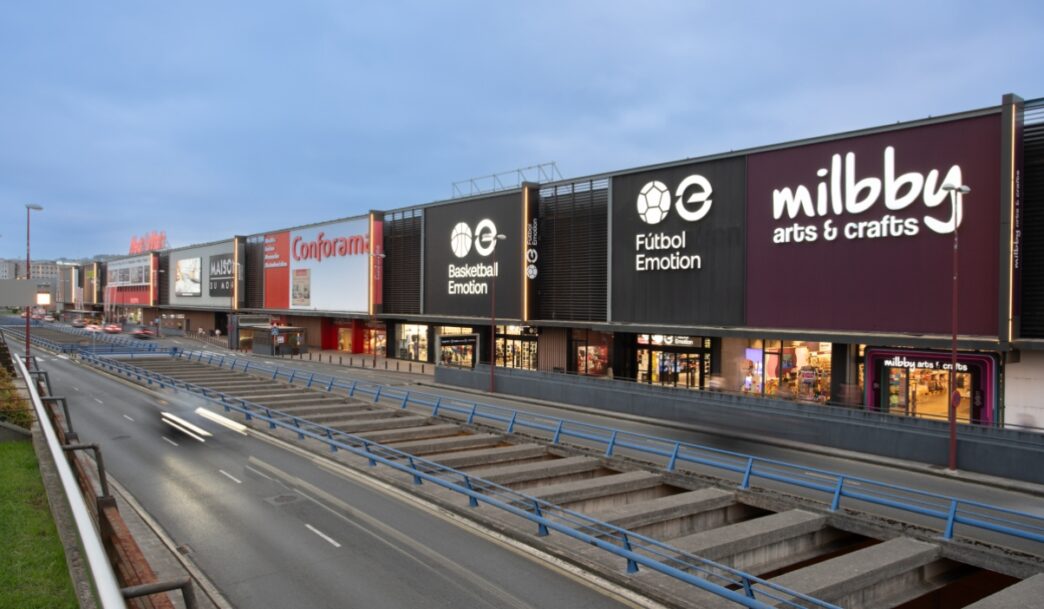
El acuerdo anunciado en agosto por NEPI Rockcastle para adquirir MegaPark Barakaldo permite observar estos criterios en una operación concreta. El grupo pactó un precio bruto de 254 millones de euros, 252 millones netos, para entrar por primera vez en España y realizar también su primera inversión fuera de Europa Central y Oriental.
La documentación de la operación describe un complejo de aproximadamente 81.000 metros cuadrados de superficie bruta alquilable, dividido entre retail park, outlet de moda y una zona de ocio y restauración. Entre sus operadores se encuentran MediaMarkt, Conforama, Decathlon, Mercadona, Adidas, Yelmo Cines y Burger King.
Pero las cifras que mejor explican el interés del comprador no son únicamente las de superficie. MegaPark presentaba una ocupación del 97,3%, recibió 12,75 millones de visitas durante 2025 y sus operadores generaron más de 183 millones de euros en ventas. La densidad comunicada se acercaba a 2.936 euros por metro cuadrado y su área de influencia alcanza aproximadamente 1,1 millones de habitantes a 30 minutos en coche.
Además, NEPI añade otro indicador destacado. Tanto las afluencias como las ventas de los operadores han aumentado cada año desde 2021. El comprador está valorando así una trayectoria, además de una fotografía concreta del activo.
NEPI define su propia estrategia alrededor de activos retail dominantes, bien ubicados y capaces de atender áreas de influencia amplias y con capacidad de gasto. En MegaPark destaca precisamente la combinación de escala, mix comercial y características de su mercado.
El centro comercial se evalúa como un negocio operativo
España dispone de suficiente escala para ofrecer múltiples perfiles de activos. Colliers contabiliza 472 centros comerciales y unos 15,6 millones de metros cuadrados de superficie bruta alquilable. Dentro de ese universo, el inversor puede distinguir centros estabilizados, activos que necesitan reformas, mercados metropolitanos y ubicaciones con distinta fortaleza comercial.
La diferencia está cada vez más relacionada con las métricas generadas por el propio retail. Tráfico, ventas, ocupación, mix de operadores y capacidad para mantener rentas terminan influyendo sobre las expectativas de ingresos y, por extensión, sobre cuánto está dispuesto a pagar un comprador.
Cuando un fondo adquiere un centro comercial compra locales y superficie, pero también una expectativa sobre el comportamiento futuro de quienes ocupan y visitan esos metros cuadrados. Los 815 millones invertidos durante el primer semestre muestran que existe capital disponible. La selección de activos indica dónde quiere colocarse: allí donde ocupación, ventas, tráfico y posición comercial ofrecen una base más sólida para sostener el valor inmobiliario.
 impulsada por las operadoras de telefonía?