

Los supermercados llevan décadas negociando con las marcas qué productos entran en el surtido, cuánto cuestan, dónde se colocan y con qué promociones se venden. Pero ahora están incorporando otra conversación a esa relación comercial: ¿Cuánto están dispuestos los fabricantes a pagar por acceder a su audiencia? Los grandes grupos empiezan a convertir compradores, programas de fidelización, datos transaccionales, webs, aplicaciones y tiendas en activos publicitarios capaces de generar ingresos adicionales.
El fenómeno ya tiene dimensión económica en España. El Estudio de Inversión de Retail Media España 2025 de The New Retail Group sitúa la inversión total en 1.123,5 millones de euros, un 29,5% más que la base revisada de 2024. Dentro de ese mercado, alimentación movió unos 67 millones de euros, excluidos los grandes operadores multiverticales. La cifra creció un 16% interanual y confirma que el retail media? en supermercados empieza a constituir una actividad económica medible.
El supermercado descubre cuánto valen sus propios activos
La lógica del negocio parte de recursos que el retailer ya utiliza para vender alimentación. Cada tienda genera tráfico. Cada e-commerce acumula búsquedas y visitas. Cada programa de fidelización permite conocer frecuencia, categorías, recurrencia o sensibilidad a promociones dentro del correspondiente marco de consentimiento y privacidad. Y cada compra deja una señal transaccional sobre lo que terminó ocurriendo después de una campaña.
El estudio español señala que, en algunos grandes operadores, hasta el 70% de los compradores en tienda puede identificarse en caja mediante aplicaciones o sistemas de fidelización. No es una proporción extrapolable a todas las cadenas, pero ayuda a entender por qué el dato de compra resulta tan atractivo para los anunciantes. El supermercado puede ofrecer audiencia y, además, información sobre comportamiento comercial real.
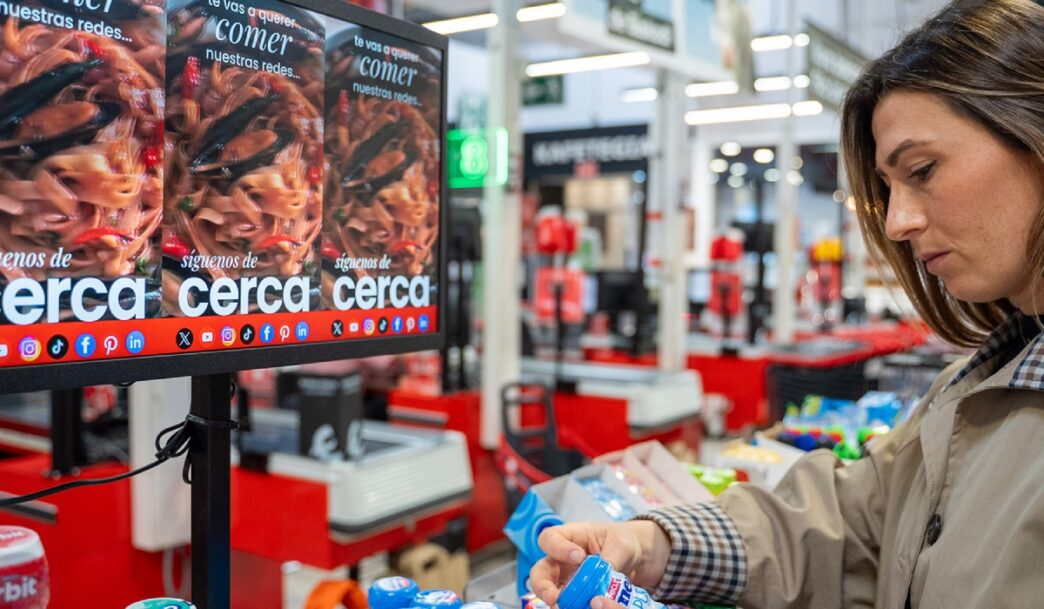
También dispone de inventario. Los retailers tradicionales omnicanal captaron 233,3 millones de euros de inversión en retail media en España durante 2025, el 20,8% del mercado. Dentro de ellos, el in-store alcanzó 113,6 millones y representó el 48,7%.
El punto de venta se incorpora así al negocio publicitario junto a búsquedas patrocinadas, banners, aplicaciones, comunicaciones personalizadas, activaciones offsite y otros formatos.
Carrefour pone un objetivo de ingresos al negocio
Carrefour muestra con claridad hasta dónde puede llegar esta estrategia. El grupo lanzó Carrefour Links en 2021 y en 2023 creó junto a Publicis la joint venture Unlimitail, de la que posee el 51%. Según el propio retailer, la plataforma trabajaba con 35 socios comerciales en 21 países, que representaban unos 200 millones de clientes y 2.000 millones de páginas vistas mensuales en cerca de 120 sitios web.
Su ambición va más allá de comercializar espacios alrededor de Carrefour. El grupo habla de construir un Audience Hub capaz de prestar servicios de medios a otras compañías y ha incorporado socios como MediaMarktSaturn. Además, Carrefour se ha fijado duplicar la facturación de Unlimitail hasta 2028. Estos datos sitúan el retail media dentro de una estrategia explícita de nuevos ingresos y no únicamente dentro del calendario promocional de los proveedores.
Tesco demuestra que las marcas están aumentando presupuesto
El caso de Tesco permite observar qué hacen los anunciantes una vez que prueban estos servicios. Tesco Media gestionó más de 12.500 campañas durante su ejercicio 2025/26, un 24% más, y el 91% de los anunciantes aumentó su inversión interanual.
La compañía cuenta además con una base que pocos medios convencionales pueden replicar. Clubcard es utilizado regularmente por más de 24 millones de hogares, según Tesco. Ese conocimiento permite segmentar audiencias y relacionar posteriormente exposición y comportamiento de compra. La cadena define su plataforma como la mayor red de medios e insights de circuito cerrado del Reino Unido, una afirmación que ilustra el valor que atribuye a esa capacidad.
Tesco está desarrollando además herramientas propias de una empresa publicitaria. Su oferta incorpora un Creative Studio apoyado en inteligencia artificial generativa para producir piezas de campaña y nuevos formatos de vídeo dentro de sus plataformas digitales.
De esta forma, el supermercado ya no limita su papel a ceder un espacio, sino que empieza a ofrecer tecnología, datos y servicios alrededor de la inversión publicitaria.
Ahold Delhaize busca ingresos con menor intensidad de capital
Ahold Delhaize coloca el retail media dentro de una estrategia todavía más amplia. El grupo se ha marcado el objetivo de alcanzar alrededor de 3.000 millones de euros en ingresos complementarios en 2028 mediante retail media, datos e insights, servicios digitales y otras actividades B2B. Aunque esta cifra no corresponde únicamente a publicidad.
El interés financiero aparece en cómo la compañía describe estas actividades. Ahold Delhaize las vincula a modelos con menor intensidad de capital que aprovechan activos existentes. En 2025 señaló además que sus ingresos complementarios crecían a doble dígito y que avanzaba hacia el objetivo de 2028. Su red incluye aproximadamente 10.000 soportes digitales dentro de tiendas europeas y plataformas publicitarias que se apoyan en el tráfico físico y online de sus distintas enseñas.
Esta característica ayuda a explicar el atractivo económico. Porque abrir un nuevo supermercado exige inversión inmobiliaria, equipamiento, stock y personal. Y monetizar mejor los clientes, las superficies y las plataformas digitales existentes puede añadir una fuente de ingresos sin requerir una expansión equivalente de la red comercial.
Eroski lleva el modelo al mercado español
El desarrollo también se observa directamente en España. Eroski Retail Media ofrece a las marcas segmentación y activación a partir del conocimiento del shopper. Su propuesta trabaja con perfiles de hogar, frecuencia de visita, categorías compradas, sensibilidad promocional, recurrencia, afinidades y momentos de compra.
La cadena comercializa igualmente soluciones in-store mediante soportes digitales destinados a lanzamientos, promociones, notoriedad y activación de categorías. Así lo contó en TNR el jefe de Proyectos de Innovación de Eroski, Asier Solana, quien presentó su piloto de retail media in-store que opera en 38 establecimientos de distintos formatos y regiones y que combina fidelización, analítica y activación en tienda.
Este caso muestra cómo capacidades que antes podían utilizarse principalmente para gestionar promociones internas pasan a empaquetarse como un servicio para fabricantes.
El retailer empieza a disputar presupuesto publicitario
Este cambio modifica la relación económica entre supermercado y proveedor. El fabricante continúa negociando distribución, precio, surtido y promociones, pero aparece una partida adicional. Parte de su presupuesto de marketing puede destinarse ahora al propio retailer para ganar visibilidad ante sus compradores.
El contexto europeo ayuda a dimensionar esa competencia. IAB Europe calcula que el retail media alcanzó 13.300 millones de euros en Europa en 2025, un 16,7% más, y superó el 10% de toda la inversión publicitaria digital. El supermercado pasa así a competir por presupuestos que también pueden terminar en buscadores, redes sociales, medios digitales u otras plataformas.
La medición es la ventaja y también el reto
El principal argumento comercial está en acercar publicidad y compra. Un retailer puede intentar saber si una persona expuesta a una campaña terminó comprando el producto, si ya era cliente de la marca o si aumentó su frecuencia. Esa aproximación al closed loop ofrece al anunciante una lectura más próxima al resultado comercial que una impresión publicitaria aislada.
Pero la medición todavía tiene limitaciones. Cada cadena puede utilizar formatos, definiciones, audiencias y métricas diferentes, lo que dificulta comparar campañas entre redes. El propio mercado español obtiene un índice de madurez de 2,8 sobre 5 en el estudio de The New Retail. IAB Europe continúa trabajando en estándares de Commerce y Retail Media precisamente para mejorar comparabilidad y transparencia.
Ahí se encuentra el siguiente examen del retail media en supermercados. Los activos existen y las grandes cadenas ya están construyendo organizaciones capaces de venderlos. La cuestión es cuánto presupuesto conseguirán atraer de forma recurrente y con qué nivel de medición comparable.
El supermercado seguirá teniendo en la venta de productos su actividad central, pero esa misma actividad genera recursos que pueden comercializarse una segunda vez. La compra produce ingresos y datos, la tienda genera ventas y audiencia, y el e-commerce aporta transacciones e inventario publicitario.
Carrefour, Tesco, Ahold Delhaize y Eroski muestran cómo los grandes grupos empiezan a convertir esa combinación en una línea de negocio propia. Para la distribución alimentaria, el siguiente crecimiento puede proceder también de aprender a monetizar mejor la relación que ya mantiene cada día con millones de compradores.
 impulsada por las operadoras de telefonía?