

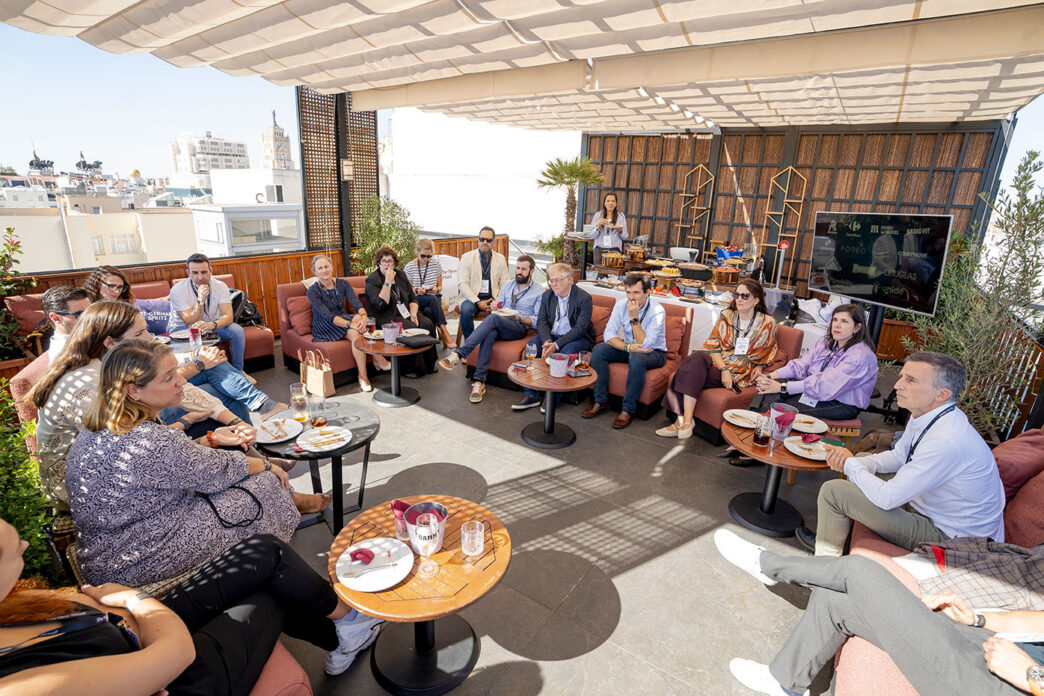
La tienda física sigue siendo el centro del negocio para buena parte del gran consumo, pero lo que ocurre antes de que el cliente cruce la puerta se ha vuelto mucho más difícil de controlar. Esa fue la tensión de fondo de The Perfect Store, el encuentro privado que The New Retail celebró este 14 de octubre en Madrid, con el apoyo de Irios Media, M-Cube, Redegal y Summer of 69. Participaron responsables de Unide, Douglas, Leroy Merlin, Mahou, Mondelez, Pascual, Tendam, Foreo y Basic-Fit.
La conversación arrancó con una pregunta de la moderación: si hablamos de la perfect store de la marca, de la del retailer o de la del consumidor, “estamos hablando de tres perfect stores, pero store, solo hay una”. Teresa Lazcano, de Mondelez, resumió en una frase el marco del debate: “Los productos son del fabricante, pero los espacios son de la distribución”. Sin colaboración ni información compartida, añadió, es muy difícil construir esa tienda ideal.
La tienda física sigue pagando las facturas
Los datos de partida dejaron claro el peso del canal físico. “En Mondelez el 90% de la venta es en físico y solo un 10% online”, explicó Lazcano, aunque matizó que “va creciendo mucho el online a doble dígito, entonces tampoco lo puedes dejar de lado”. En Foreo la tienda roza también el 90% de las ventas. Según Carmen Bernal, de la compañía, la razón es que se trata de “una categoría emergente” en la que el cliente busca “ese primer encuentro con una persona que te asesore”.
Dentro de la tienda, además, el lineal pierde peso. “Hace 10 años, cuando yo llegué a Mondelez, decíamos que el 80% de ventas se hacían en el lineal. Ahora estamos en un 70, por lo menos en nuestras categorías”, señaló Lazcano. La diferencia la ganan las segundas ubicaciones, sobre todo en productos de impulso: ver unas Oreo en la línea de caja y pensar “venga, me la llevo”.
La primera página es el nuevo lineal
En el entorno online, la batalla se libra en la parte alta de los resultados. “Ya nadie va a las quintas páginas”, apuntó Lazcano. La directiva describió cómo cada retailer aplica su propio algoritmo de ordenación, “que no te lo comparte”, y lo que cuesta convencerle de que los productos más vendidos ocupen la primera página.
Sobre Amazon tuvo pocas dudas. La presencia de Mondelez en el marketplace no responde a ninguna imposición: “Estamos por elección”. El motivo es el alcance de un servicio que llega en dos días hasta un pueblo de Salamanca.
Segundos espacios: del parking al código QR
Las segundas ubicaciones generaron uno de los intercambios más ricos, porque cada formato las resuelve de forma distinta. Ernesto López, de Douglas, explicó que el retailer quiere transmitir experiencia: en perfumería y cosmética, “crear experiencias para los usuarios” forma parte de la perfect store. Carmen Bernal contó que Foreo ha conseguido un segundo espacio en El Corte Inglés, fuera de su lineal habitual, donde está “captando clientes que nunca se imaginarían que Foreo tiene este tipo de categoría y que de repente nos descubre”. La marca también ha empezado a colaborar con escuelas de yoga y pilates, algo que hace dos años “era impensable”.
Miguel Sánchez, de Summer of 69, describió cómo algunos retailers de Estados Unidos y México comercializan ya todo el recorrido, desde el parking hasta la isla promocional, y miden la interacción del cliente con la marca en cada etapa.
La realidad del supermercado español va en otra dirección. Maite Delgado, de Unide, recordó que el formato “va a supermercado más pequeño, supermercado de proximidad, sin espacio para segundas ubicaciones, sin parking”, con clientes que compran dos o tres veces por semana. En una cooperativa el reto es mayor: “Necesitas un inversor que te abra la tienda”, y pocos están dispuestos a financiar un supermercado de 1.000 metros cuadrados. Su respuesta pasa por “crear estos segundos espacios en formato digital”: señalización en el lineal, PLV o códigos que activen al cliente sin quitar espacio a otros productos.
La proximidad, insistió, “sigue siendo criterio número 1 para el supermercado. Está cerca de mi casa, fin”. Mercadona es la gran excepción, porque “tiene su propio ecosistema”. El producto fresco, por su parte, sigue resistiéndose al canal digital: “Nos cuesta mucho comprar el fresco online”.
Datos, señales y una asignatura pendiente
La fidelización y el uso de los datos ocuparon buena parte del debate. Unide ha rehecho desde cero su programa de loyalty. “Hemos esperado a tener un año y medio de datos para poder crear un perfil de cliente lo suficientemente estructurado para poder crear distintos segmentos”, explicó Delgado. Con esos segmentos empieza a activar promociones con marcas, aunque reconoció que el proceso “técnicamente ha sido un poco pesadilla”. A la cadena le sorprendió que, en pueblos de 3.000 habitantes, los clientes se descarguen la app y compartan sus datos sin problema “si el incentivo es lo suficientemente relevante”. En el modelo cooperativo, además, hay que convencer a cada socio. “Si no cuento con vosotros, la acción no funciona”, resumió.
Para Javier Herrero-Velarde, de Mahou, la colaboración en datos con los retailers es “la asignatura pendiente”: sin segmentar, las marcas siguen dando “café para todos”. En Leroy Merlin, Ana Ortega explicó que ha nacido un departamento de retail media? que fija niveles de intervención. Antes cada tienda negociaba por su cuenta con las marcas, y una de ellas “podía haber venido y haber montado un tractor”.
Adrián Verge, de Irios Media, matizó el lenguaje. Los retailers siguen siendo “muy recelosos” de ceder el usuario, pero “no cedes el usuario, cedes cierta información o ciertas señales de ese usuario”. En la tienda física, añadió Borja Díaz, de M-Cube, las métricas tienen que ser otras: “No se pueden vender impresiones”, aunque una pantalla en tienda ofrece un impacto “a medio metro de la intención de compra”.
Carmen Bernal, que llegó a Foreo desde Sephora, señaló el problema de fondo: muchas cadenas “tienen información impresionante, pero no son capaces de aportársela, no saben analizar”. El retail media offsite, apuntaron varios asistentes, sigue prácticamente sin desarrollarse en España.
Los asistentes de IA entran en el recorrido de compra
Desde la moderación se planteó un tema que hasta entonces nadie había mencionado: el papel de ChatGPT, Gemini o Claude en el journey. En moda el impacto ya se nota. Blanca del Bosque, de Tendam, explicó que el cliente pregunta directamente “Me voy 5 días a Roma: ¿Qué meto en la maleta?”. Según contó, los presupuestos de SEM “se están viendo muy reducidos” y crecen los acuerdos con grandes editoriales: “Es importante volver al momento clipping, al momento PR”. La compañía ya se está “reuniendo con ChatGPT, viendo modelos de publicidad”.
En Mahou, Herrero-Velarde explicó que lo primero ha sido ordenar la casa, con un equipo interno centrado en la reputación corporativa y en el GEO como forma en que “te van a buscar los consumidores”, también en hostelería.
Adrián Verge fue más allá y anticipó que los LLM intentarán controlar todo el flujo de la transacción e integrar a los grandes retailers “para que todo el flujo de venta se produzca dentro del LLM”. Su consejo para las marcas es estar en los retailers que abran las puertas a estos asistentes. David Lastra, de Redegal, advirtió que muchas empresas tienen su catálogo “muy bien estructurado, pero no está adaptado al canal”, y que en Europa, por la regulación, “vamos un pasito por detrás” de Estados Unidos.
Leroy Merlin reconoció que aún trabaja con “prueba y error” y prueba asistentes en tienda, sin perder de vista a los clientes que siguen queriendo “escuchar a una persona que les aconseje”. En Pascual, según María Rodríguez, “se están destinando muchos recursos a la formación de las personas”.
TikTok, el buscador que nadie gobierna
Maite Delgado, que también es docente, contó que sus alumnos apenas consultan a la IA qué comprar: “Ellos no consultan tanto en IA qué van a comprar”. Para ellos, “el buscador es TikTok”. Allí preguntan, por ejemplo, “qué crema de sol me pongo”, y la respuesta les llega de creadores a los que siguen, no de las marcas.
La moderadora, Leticia Herrero, se planteó qué papel les queda entonces a marcas y retailers: pueden subir sus vídeos, pero no capitalizar todo lo que se mueve en la plataforma. “¿Hay manera de gobernarlo? ¿Es demasiado idealista esto que lanzo?”, preguntó. La respuesta de la mesa fue que “es un poco utópico”.
“Antes tú llegabas más al consumidor que lo que llegamos ahora. Ahora hay intermediarios de gente que opina sobre su producto”, convinieron, poniendo como ejemplo los vídeos sobre productos de Mercadona que inundan Instagram sin que la cadena pague por ellos: “Les produce muchas visualizaciones”. Además, añadieron que el problema de fondo es el algoritmo: “No podemos hacer un macro cuando el algoritmo está hiperpersonalizado”. “Hace 20 años hacías un anuncio bueno, llegaba a todo el mundo”. Hoy, ese alcance masivo es mucho más difícil de comprar.
Los retos que quedan sobre la mesa
En la ronda final, cada participante resumió su principal reto. Para Teresa Lazcano, “llegar al consumidor” y transformar el volumen de datos en “insights clave accionables”. Para Ana Ortega, que la experiencia “llegue a todos los clientes”. Para Carmen Bernal, saber leer los datos, porque “fidelizar ya es complicadísimo”. Álvaro Ganuza, de Basic-Fit, que comercializa las pantallas de los gimnasios de la cadena, apostó por “darle valor a los datos que ofrecemos”. Ernesto López habló de “honrar la experiencia del cliente”.
Desde el lado de los proveedores, David Lastra pidió “quitar la ansiedad”: “De junio a septiembre yo creo que hemos sufrido un acelerón del 400% en muchas cosas”, lo que empuja a tácticas “muy cortoplacistas”. Adrian Verge habló de eficiencia y adaptabilidad: “Que Mercadona esté haciendo esto no significa que tú lo tengas que hacer”. Borja Díaz recordó que, con el 90% de la venta en tienda, los formatos del punto de venta tienen que parecerse a los que el cliente ya consume en pantallas.
Delgado advirtió de la fricción entre canales: “Captas la atención del cliente, le generas una expectativa y luego lo que se encuentra no tiene nada que ver”. Miguel Sánchez cerró la ronda con la idea de que cada cliente quiere sentirse único: “Soy un cúmulo de datos, soy una señal múltiple”. Las conclusiones del encuentro se recogerán en un informe de The New Retail Business School.
 impulsada por las operadoras de telefonía?