

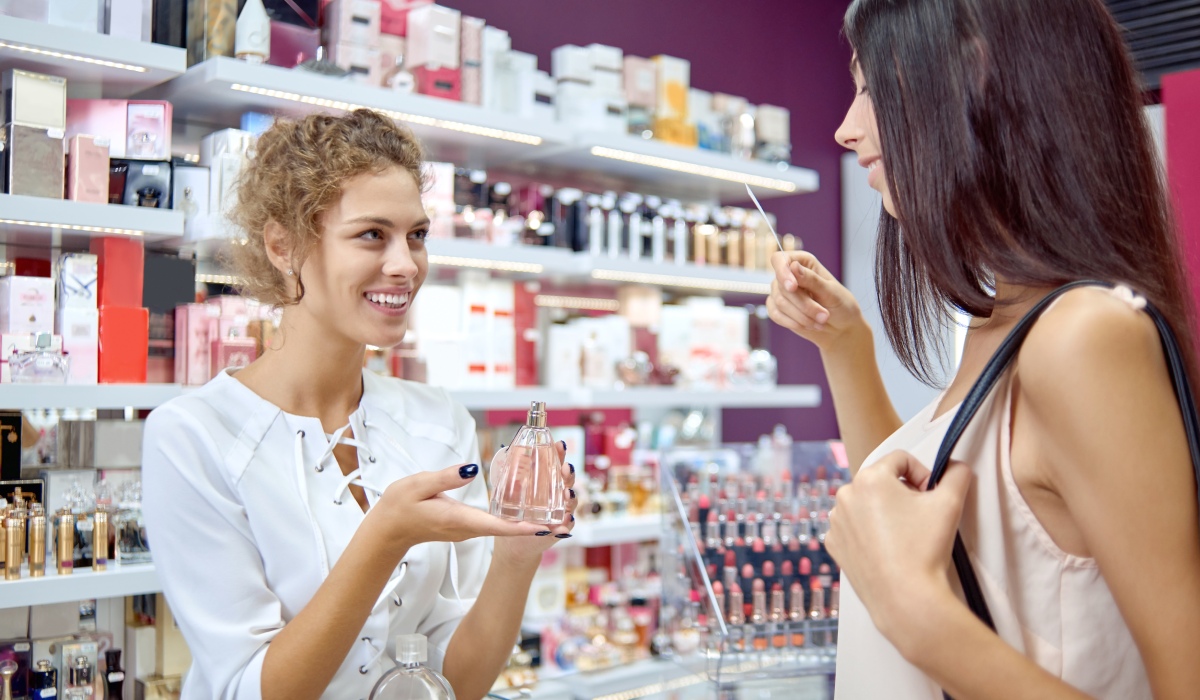
El auge de los tratamientos GLP-1 empieza a dejar una nueva señal de consumo. Los hogares con usuarios de estos tratamientos para adelgazar gastan alrededor de un 30% más en productos de belleza que aquellos donde no hay usuarios, según recoge McKinsey en su informe From aisle to algorithm: The beauty categories, channels, and concepts shaping 2030 growth.
La oportunidad aparece en necesidades muy concretas asociadas a los cambios que pueden acompañar a una pérdida de peso significativa. McKinsey señala que marcas de skincare, cuidado capilar y suplementos están desarrollando o reposicionando productos para responder a cuestiones como la pérdida de volumen facial, la deshidratación de la piel o el adelgazamiento del cabello.
Para el retail de belleza, esto introduce nuevos motivos de compra y refuerza la convergencia entre cosmética y bienestar.
El efecto llega al neceser
Los GLP-1 ya estaban modificando otras partes de la cesta. En TNR News ya hemos analido cómo estos tratamientos están relacionados con cambios en la compra de alimentación y productos vinculados al bienestar, con mayor atención a proteína, fibra, nutrición concentrada o formatos adaptados a nuevas necesidades.
También hemos abordado su impacto potencial sobre la moda, donde las variaciones de peso pueden afectar a tallas, renovación del armario, probadores y devoluciones.
En belleza aparece ahora una dinámica distinta: no se trata de ajustar un producto existente a una nueva talla o reducir una categoría, sino de atender necesidades que pueden generar compras adicionales.
McKinsey encuadra esta tendencia dentro de una transformación más amplia del mercado beauty. El consumidor incorpora cada vez más a su definición de belleza aspectos relacionados con bienestar, cuidado personal y percepción de salud, lo que extiende el mercado hacia ámbitos como suplementos, nutrición funcional, servicios estéticos o tratamientos realizados en casa.
Skincare y cabello
La consultora identifica dos áreas donde la industria ya está reaccionando. En skincare aparecen productos dirigidos a tratar necesidades relacionadas con pérdida de volumen facial y deshidratación. En cuidado capilar, por su parte, el foco se sitúa en productos y suplementos asociados al adelgazamiento del cabello.
Según McKinsey, en cabello ya comienzan a verse respuestas específicas por parte de fabricantes. Marcas internacionales han lanzado o adaptado tratamientos para consumidores preocupados por el debilitamiento capilar, mientras retailers estadounidenses han señalado un mayor interés por productos de crecimiento, cuidado del cuero cabelludo y suplementos.
Una ocasión de compra que atraviesa varias categorías
Para perfumerías, farmacias y retailers especializados, la principal consecuencia puede estar en la organización del surtido. Una misma necesidad puede conectar skincare, cuidado capilar, suplementos y otros productos de bienestar que tradicionalmente se gestionan desde categorías distintas.
Esto se parece a otros movimientos recientes en beauty donde el consumidor empieza a comprar por necesidad o resultado esperado más que por la división clásica del establecimiento. Salud del cabello, hidratación, cuidado de la piel o bienestar pueden llevar al comprador a combinar cosmética tópica, productos capilares y complementos dentro de una misma rutina.
El reto para el retailer será decidir hasta qué punto agrupa esas soluciones y cómo explica su función sin convertir mensajes comerciales en afirmaciones médicas. Los GLP-1 son tratamientos farmacológicos y la relación entre pérdida de peso, cambios en piel o cabello y uso de determinados productos puede depender de múltiples factores. El surtido puede responder a necesidades de cuidado, pero no sustituir el asesoramiento sanitario ni atribuir efectos que el producto no pueda demostrar.
Beauty y wellness comparten cada vez más espacio
El informe de McKinsey sitúa esta oportunidad dentro de un mercado de belleza cuyos límites son cada vez menos rígidos. Junto a las cuatro grandes categorías de skincare, cuidado capilar, fragancias y maquillaje, aumentan las conexiones con nutrición, sueño, suplementos, servicios estéticos y dispositivos de uso doméstico.
Para el retail, esa ampliación puede cambiar tanto la selección de producto como la competencia. Una perfumería especializada puede coincidir con una farmacia en determinadas necesidades. Un retailer de belleza puede incorporar suplementos. Una plataforma de wellness puede empezar a competir por consumidores que antes resolvían toda su rutina dentro de categorías cosméticas tradicionales.
Los GLP-1 añaden una nueva ocasión a ese cruce. Si una parte de sus usuarios busca productos específicos para acompañar determinados cambios físicos, marcas y distribuidores pueden responder mediante surtidos más precisos, asesoramiento y merchandising construido alrededor de la necesidad.
Para el retail de belleza, la oportunidad está en observar esas nuevas misiones de compra antes de que se conviertan en categorías estancas. Después de modificar la alimentación y afectar a determinadas decisiones de moda, los GLP-1 empiezan a aparecer también en skincare, cuidado capilar y suplementos.
El cambio muestra hasta qué punto un fenómeno originado fuera del beauty puede terminar creando nuevos productos, rutinas y motivos para entrar en una perfumería, una farmacia o un ecommerce especializado.
 impulsada por las operadoras de telefonía?