

El comercio agéntico empieza a encontrarse con un problema que apenas existía cuando la inteligencia artificial se limitaba a recomendar productos. Si un agente puede buscar, elegir y pagar en nombre de una persona, el retailer necesita saber qué software está entrando en su e-commerce, quién responde por él y qué autorización ha recibido para completar la operación.
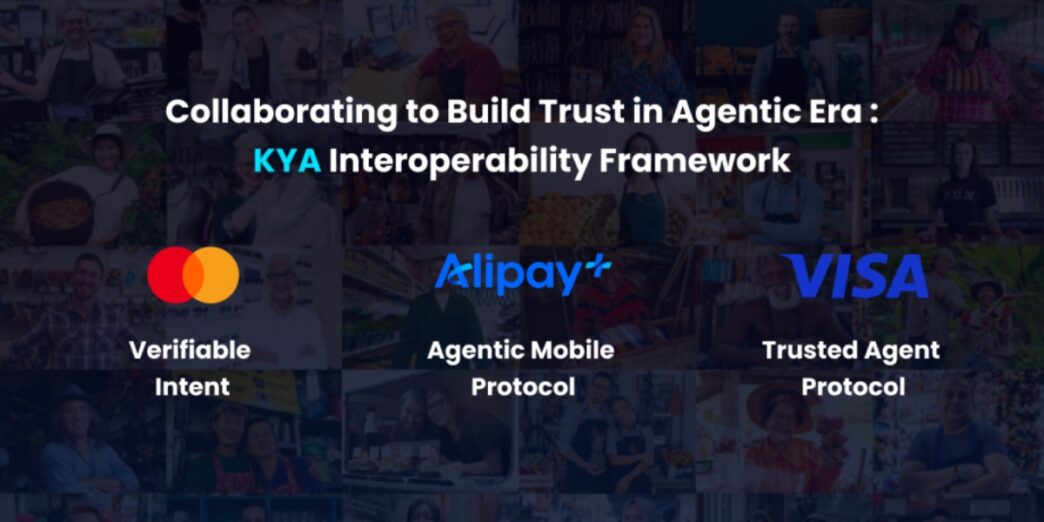
Visa, Mastercard y Ant International han iniciado una colaboración para avanzar hacia un marco interoperable de Know Your Agent (KYA). El objetivo es que redes de tarjetas, wallets, plataformas de agentes y marketplaces puedan reconocer determinadas señales comunes de confianza sin tener que construir un proceso completamente diferente para cada ecosistema. No existe todavía un estándar universal terminado y cada red mantendrá sus propios mecanismos de verificación y decisión.
La identificación del comprador empieza a incluir también al agente
Ant International, Mastercard y Visa quieren reducir verificaciones duplicadas y complejidad de integración cuando un agente necesita actuar entre distintos participantes del sistema de pagos.
El concepto Know Your Agent (KYA) recuerda inevitablemente al Know Your Customer (KYC) utilizado en servicios financieros, pero no son equivalentes. KYA no es una nueva obligación regulatoria comparable a KYC. Es un marco de identificación y confianza pensado para responder a una nueva pregunta dentro de las transacciones digitales: además de conocer al consumidor, ¿puede el comercio identificar el agente que está actuando por él y comprobar que tiene autoridad para hacerlo?
Trazabilidad, certificación y vigilancia de la transacción
La colaboración se articula alrededor de tres elementos. El primero es la trazabilidad del operador, de forma que cada agente pueda relacionarse con un operador validado, un titular, una empresa u otra organización responsable de su actividad.
El segundo son requisitos compartidos de certificación destinados a evaluar seguridad y comportamiento. El tercero es la monitorización continua, porque verificar un agente en el momento inicial no garantiza que todas sus actuaciones posteriores sigan respondiendo a los mismos permisos o patrones esperados.
La intención es que ciertas señales puedan reconocerse entre participantes sin que eso implique aceptar automáticamente las decisiones de otra red. Interoperabilidad significa establecer referencias comunes, no renunciar a los controles propios de riesgo.
Visa, Mastercard y Ant ya habían construido sus propias respuestas
La nueva iniciativa parte de una situación en la que las tres compañías ya cuentan con mecanismos distintos. Visa utiliza Trusted Agent Protocol, una especificación basada en mecanismos criptográficos que permite a un comercio distinguir agentes reconocidos de bots anónimos o potencialmente maliciosos.
El problema es especialmente importante para retail. Porque, durante años, muchos e-commerces han utilizado sistemas diseñados para detectar y bloquear tráfico automatizado. Pero, con el comercio agéntico, una parte de ese tráfico puede representar a compradores legítimos. Por lo tanto, el retailer necesita diferenciar una automatización hostil de un agente autorizado que llega con intención real de compra.
Mastercard aborda una cuestión relacionada pero distinta. Verifiable Intent busca dejar constancia verificable de aquello que el consumidor autorizó cuando delega una operación en un agente. Y es que la identidad por sí sola no basta. Un agente puede ser legítimo y, sin embargo, intentar ejecutar una compra fuera de los límites que recibió.
Ant International, por su parte, ha desarrollado Agentic Mobile Protocol, orientado a conectar agentes, plataformas de inteligencia artificial, comercios y wallets digitales.
El reto es que los sistemas se entiendan
Una transacción agéntica puede atravesar varias compañías. El agente puede proceder de una plataforma tecnológica, entrar en un marketplace, utilizar una wallet, interactuar con un retailer y terminar procesando el pago mediante una red distinta. Si cada participante exige una identificación incompatible con las demás, la complejidad crece rápidamente.
Ahí está la novedad respecto a la primera fase del comercio agéntico. Las compañías ya habían construido mecanismos propios para identificar agentes, registrar autorizaciones o procesar operaciones. Pero ahora empiezan a trabajar para que esas señales puedan ser reconocidas entre ecosistemas diferentes.
Las tres empresas también colaborarán a través de BuildFin.ai, una plataforma sectorial impulsada por la Monetary Authority of Singapore, en enfoques comunes sobre verificación, responsabilidad y gestión de riesgo. El movimiento indica que el debate empieza a trasladarse desde soluciones individuales hacia mecanismos de coordinación entre participantes.
Cambia la frontera entre cliente y bot
El efecto práctico puede entenderse con una compra sencilla. Un consumidor pide a un agente que encuentre unas zapatillas por menos de 120 euros. Cuando ese software entra en un e-commerce, el comercio necesita saber si se trata de un agente reconocido, quién lo opera, qué persona está detrás y si la compra se ajusta al mandato recibido.
Actualmente diferentes actores pueden resolver partes distintas de ese recorrido. Un sistema identifica el agente, otro valida la autorización y otro procesa el pago. Un marco interoperable de Know Your Agent (KYA) busca que esos elementos puedan circular con menos fricción entre redes sin obligar a verificar desde cero la misma relación en cada punto.
La confianza, infraestructura del e-commerce
En 2025, las redes de pago ya empezaban a distinguir agentes legítimos de bots. Después llegaron nuevas herramientas para probar la intención del comprador y sistemas capaces de ejecutar pagos entre agentes. Ahora, la nueva colaboración introduce el siguiente problema: lograr que esas distintas infraestructuras de confianza puedan reconocerse entre sí.
El comercio electrónico lleva décadas verificando personas, tarjetas, cuentas y transacciones. Los agentes añaden ahora otra identidad que debe ser interpretada por retailers, bancos y proveedores de pagos. Visa, Mastercard y Ant International todavía no han creado un estándar universal que resuelva esa cuestión, pero su trabajo conjunto marca la dirección. Si las máquinas empiezan a comprar en nombre de los consumidores, el e-commerce necesitará saber no sólo quién paga, sino también qué software está actuando, para quién lo hace y hasta dónde llega su autorización.
 impulsada por las operadoras de telefonía?